結論
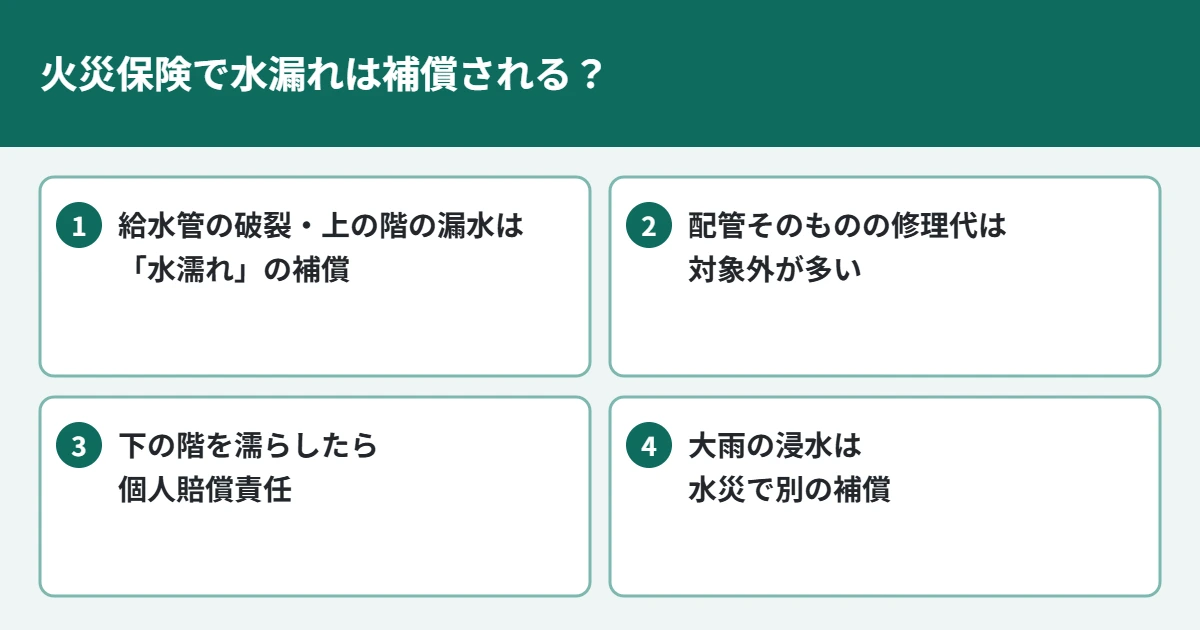
給水管の破裂や上の階からの水漏れで、家の床・壁・天井や家具・家電が濡れた損害は、火災保険の「水濡れ」の補償で受け取れることが多いです。
ただし、水漏れの原因になった配管そのものの修理代や、古くなったことによる雨漏りは対象外になるのが一般的です。
自分の家から下の階を濡らしてしまった場合は、火災保険の水濡れではなく「個人賠償責任」の補償で相手の損害に備えます。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
マンションで天井から水が落ちてきた、一戸建ての給湯管から水が漏れて床がふくらんだ――水漏れは、火事よりもずっと身近な住まいのトラブルです。このページでは、火災保険で水漏れがどこまで補償されるのかを、ケースごとに整理します。
火災保険の「水濡れ」で補償されるもの・されないもの
火災保険の「水濡れ」は、給排水設備の事故や、ほかの住戸で起きた事故によって漏れた水で、建物や家財が濡れた損害を補償するものです。多くの契約では、火災・落雷・風災などと組み合わせたプランの中に含まれていますが、保険料を抑えたプランでは外れていることもあります。
| ケース | 使う補償 | 受け取れるか |
|---|---|---|
| 自宅の給水管が破裂して、床や壁が水浸しになった | 水濡れ(建物) | ○ 濡れた床・壁の修理代 |
| 上の階からの水漏れで、天井と家具・家電が濡れた | 水濡れ(建物・家財)、または相手の個人賠償責任 | ○ 相手の保険で払われることが多い |
| 水漏れの原因になった配管そのものを直す | 水濡れの対象外が一般的 | × 特約がある場合は一部対象 |
| 自宅の洗濯機のホースが外れ、下の階の天井を濡らした | 個人賠償責任(特約) | ○ 相手の損害。自宅の床は水濡れで |
| 古くなった屋根や外壁から雨漏りした | 対象外 | × 経年劣化は補償されない |
| 台風や大雨で床上まで浸水した | 水災 | ○ 水災の補償を付けている場合 |
雨漏りの扱いは「雨漏りは火災保険で直せる?」、大雨や川の氾濫による浸水は「水災補償は必要?」で詳しく紹介しています。お住まいの地域の浸水の危険は、水災リスクのセルフチェックで確かめられます。
ケース別に見る、水漏れのときの補償
一戸建て:給水管・給湯管の破裂
壁の中や床下の給水管・給湯管が破裂し、床や壁が濡れた場合は、建物の水濡れの補償で修理代を受け取れることが多いです。冬に水道管が凍って破裂した場合も、同じく水濡れの対象になるのが一般的です。ただし、破裂した管そのものの交換費用は対象外とされていることが多く、「水道管の修理費用」を補償する特約があるかどうかで変わります。
マンション:上の階からの水漏れ
上の階の住戸の配管や洗濯機から水が漏れて、自宅の天井や家財が濡れた場合、まずは原因を作った住人の「個人賠償責任」の補償で払われるのが一般的です。相手が保険に入っていない、話し合いがまとまらないといった場合は、自分の火災保険の水濡れの補償で受け取れることがあります。
原因が共用部分(建物全体の配管など)にある場合は、管理組合が入っているマンション全体の保険で扱われることもあります。まずは管理会社に連絡し、原因の場所を確かめてもらいましょう。
自分の家から下の階を濡らしてしまった
自分の住戸から漏れた水で下の階の住人の天井や家財を濡らしてしまった場合、相手への賠償は火災保険の水濡れではなく、「個人賠償責任」の補償で備えます。火災保険の特約のほか、自動車保険や傷害保険、クレジットカードに付いていることもあります。重複して入っていないかも、あわせて確かめておくと安心です。
水漏れの補償で確かめたい3つのこと
- 水濡れの補償が「建物」と「家財」の両方に付いているか
- 個人賠償責任の補償がどこかに付いているか(重複していないか)
- 配管の修理費用や、原因を調べる費用を補償する特約があるか
水漏れに気づいたら:請求までの流れ
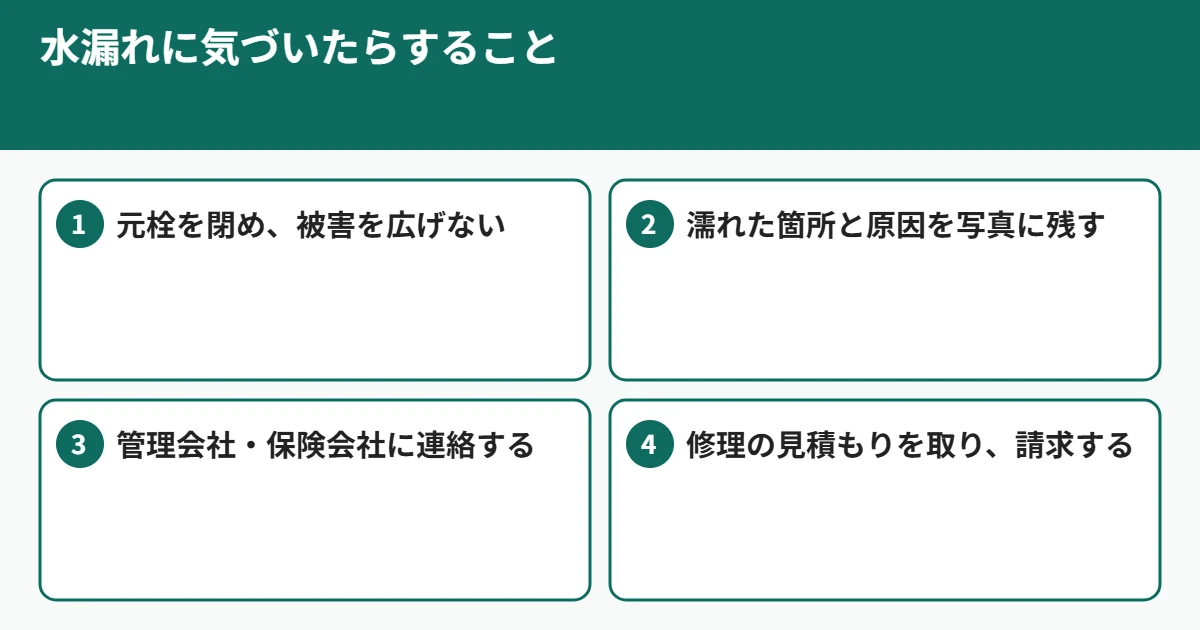
- 元栓を閉める:まず水を止めて、被害が広がらないようにします。
- 写真を残す:濡れた天井・床・家財と、分かる範囲で水が漏れた場所を撮っておきます。修理の前に撮るのが大切です。
- 連絡する:マンションなら管理会社、一戸建てなら水道業者に原因を確かめてもらい、保険会社や代理店にも連絡します。
- 見積もりを取って請求する:修理の見積書や写真をそろえて保険金を請求します。保険金を請求する権利は、保険法で、請求できる時から3年で時効になります。
なお、「保険金で無料で直せる」と勧誘し、受け取った保険金の一部(4割など)を報酬として求める業者とのトラブルも報告されています。請求の手続きは、ご自身で保険会社に連絡して進めるのが基本です。
見積書の写真を送るだけで、補償の過不足を点検します
- 銀行・不動産会社の見積書や、満期案内の写真を送るだけ(写真が手元になくても依頼できます)
- 2営業日以内に、点検結果をお送りします
- 点検は無料。やり取りはオンラインで完結します
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
よくある質問
Q. 水濡れの補償が付いているか、どこで確かめればいいですか?
A. 保険証券や契約内容のお知らせの「補償内容」の欄に、「水濡れ」や「給排水設備の事故による水濡れ」と書かれているかを見ます。建物と家財の両方に付いているかも確かめましょう。
Q. 上の階の人が保険に入っていない場合はどうなりますか?
A. 相手に損害を払う資力がない場合でも、自分の火災保険に水濡れの補償が付いていれば、自分の保険から受け取れます。保険会社が相手に請求するかどうかは、保険会社が判断します。
Q. 洗濯機のホースが外れて床が濡れました。補償されますか?
A. 洗濯機のホースは給排水設備に含まれ、水濡れの補償の対象になるのが一般的です。ただし、洗濯機そのものの故障は、家財の補償や破損・汚損の補償の対象かどうかで変わります。
Q. 水漏れから時間がたってしまいました。まだ請求できますか?
A. 保険金を請求する権利は、保険法で、請求できる時から3年で時効になります。ただし、時間がたつと原因や損害の範囲を確かめにくくなるので、気づいたらすぐに連絡しましょう。
Q. 点検を頼んだら、保険を変えなければいけませんか?
A. いいえ。点検の結果、今の補償で足りていれば「今のままで大丈夫です」とお伝えします。点検で必要な補償を確かめたうえで、ご希望の方にのみ、保険募集人の立場で権限明示を行ったうえで、見積もりをご提示します。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
当相談室の考え方
火災保険は、住まいを失う損失に備える、持ち家なら準備しておきたい保険だと当相談室は考えています。見直しは住宅購入時と満期・更新時に行うのが基本で、契約の途中で見直すと損になりやすいと考えています。火災保険は何のために入るのか →
参考資料
- e-Gov法令検索「保険法」第95条(消滅時効)
- 一般社団法人日本損害保険協会「火災保険の補償内容」(同協会ウェブサイト)
- 独立行政法人国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」(2021年9月2日)
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(家の火災保険 見積もり相談室 相談員)
コメント