結論
個人賠償責任特約は、日常生活の偶然な事故で他人にけがをさせたり、他人の物を壊したりして、法律上の賠償責任を負ったときに備える補償です。自転車事故や、マンションで下の階を水浸しにしたときなどが典型です。
本人だけでなく同居の家族も対象になることが多く、1つの契約で同居の家族や別居の未婚の子まで対象になることが多い一方、火災保険・自動車保険・クレジットカードなどに重ねて付いていることもよくあります。
まずは、今の契約のどこに付いているか、誰まで対象か、仕事中や自動車の事故が対象外であることを確かめましょう。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
子どもが自転車で人にぶつかってしまった、マンションで洗濯機のホースが外れて下の階を濡らしてしまった――火事に比べて身近な場面で起きるのが、他人への賠償の事故です。このページでは、火災保険に付けられる「個人賠償責任特約」で何が補償されるのか、何が対象外なのか、重ねて入っていないかの確かめ方を整理します。
個人賠償責任特約とは?何に備える補償か
個人賠償責任特約は、日常生活で起きた偶然な事故で、他人にけがをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負ったときに、賠償金などを補償するものです。火災保険のほか、自動車保険や傷害保険の特約、クレジットカードの付帯保険としても用意されています。
火災保険の本体(建物・家財)は自分の家の損害に備えるものですが、この特約は「相手への賠償」に備えるもので、役割がまったく違います。保険金額は1億円や無制限などの高い設定が多く、相手との示談交渉を保険会社が行うサービスが付いていることもあります。
誰が補償の対象になる?
多くの契約では、補償の対象(被保険者)が本人だけでなく、家族に広がっています。一般的な範囲は次のとおりです。
| 対象になる人 | 例 |
|---|---|
| 本人(契約で決めた人) | 世帯主など |
| 本人の配偶者 | 夫・妻 |
| 本人または配偶者の同居の親族 | 同居の子・同居の親 |
| 本人または配偶者の別居の未婚の子 | 一人暮らしの大学生の子(婚姻歴のない子) |
1つの契約で家族の多くが対象になります。ただし、範囲は契約ごとに違い、「生計を共にする」ことが条件になっている場合もあります。子どもが結婚した、親と別居したなど家族の形が変わったときは、対象に入っているかを確かめ直しましょう。
補償される例・されない例
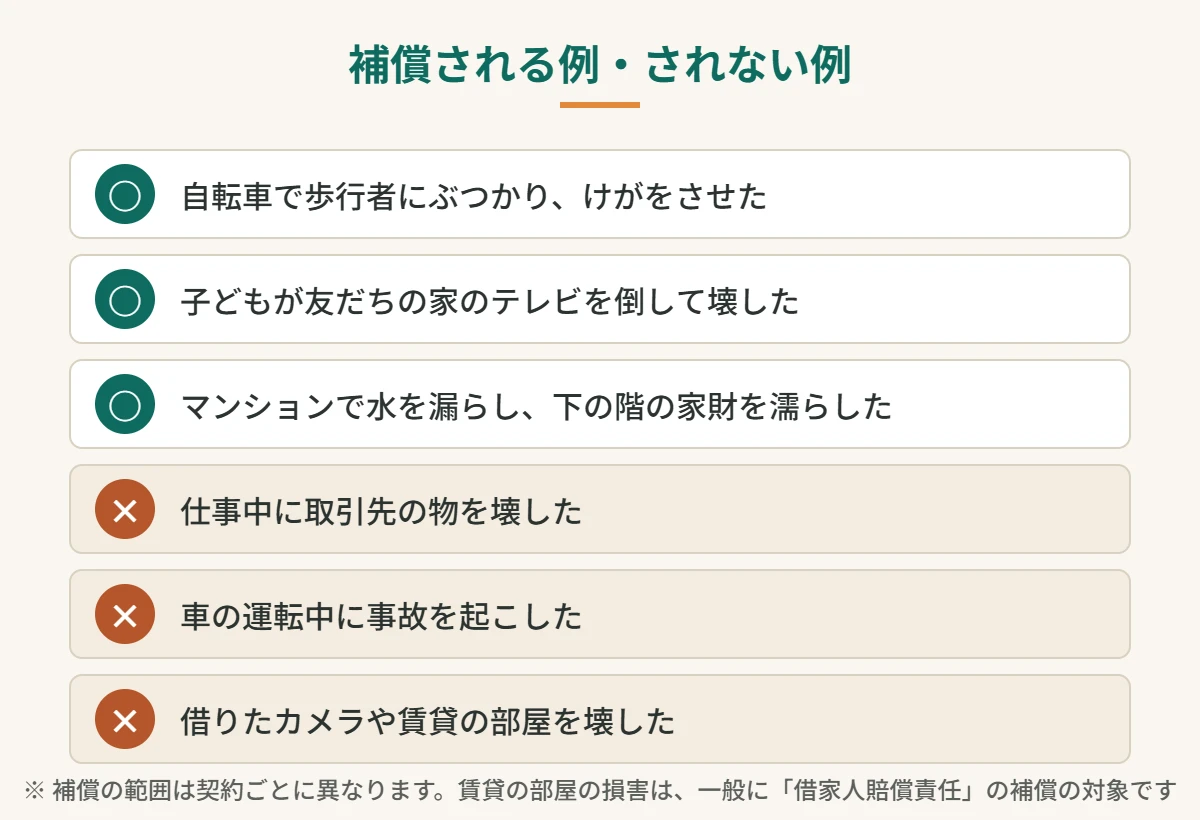
| ケース | 補償 | ポイント |
|---|---|---|
| 自転車で歩行者にぶつかり、けがをさせた | ○ | 自転車事故の賠償の代表例 |
| 子どもが友だちの家のテレビを倒して壊した | ○ | 同居の子は対象になるのが一般的 |
| マンションで水を漏らし、下の階の天井や家財を濡らした | ○ | 自分の家の床は火災保険の水濡れで |
| 仕事中に取引先の物を壊した | × | 業務中の事故は対象外 |
| 車やバイクの運転中に事故を起こした | × | 自動車保険の対人・対物賠償で備える |
| 借りたカメラや、賃貸の部屋を壊した | × | 借りた物は対象外が一般的。賃貸の部屋は借家人賠償責任で |
| 同居の家族の物を壊した | × | 家族どうしの賠償は対象外 |
| わざと他人の物を壊した | × | 故意の損害は対象外 |
マンションの水漏れのケースは「火災保険で水漏れは補償される?」でも、上の階・下の階で変わる請求先を詳しく紹介しています。
自転車に乗る家族がいる家は特に確かめたい
神奈川県では、条例により2019年10月1日から、県内で自転車に乗る人に自転車損害賠償責任保険等への加入が義務づけられています。対象になる保険には、自転車向けの保険のほか、自動車保険や火災保険の特約(個人賠償責任)、TSマーク付帯保険などがあります。クレジットカードの付帯保険などは、自転車事故での賠償が補償に含まれるかを確かめてください。なお、未成年の子が自転車に乗る場合は、保護者に加入の義務があります。
自転車事故では、小学生の子が自転車で歩行者にぶつかった事故で、子の監督責任を問われた母親に約9,500万円の賠償が命じられた裁判例(2013年7月・神戸地方裁判所)も報告されています。子どもが自転車で通学している、親が自転車で買い物に出かけるといった家庭では、すでにどこかの契約に付いているか、対象の家族に入っているかを確かめておきましょう。
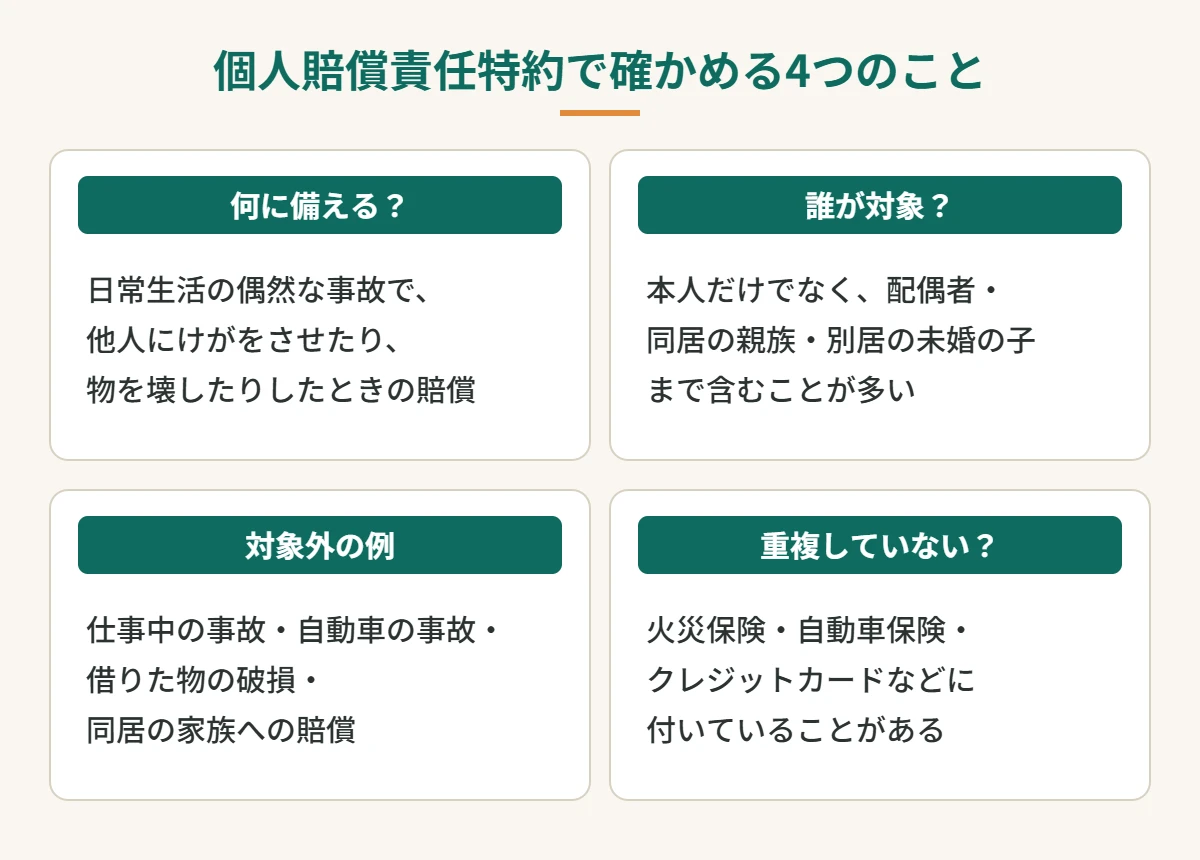
個人賠償責任特約で確かめたい4つのこと
- どの契約に付いているか(火災保険・自動車保険・カードなど)
- 補償の対象に、家族の誰まで入っているか
- 保険金額と、示談交渉のサービスが付いているか
- 重ねて付いていないか(重複していても受け取れるのは損害額まで)
重ねて入っていないかの確かめ方
個人賠償責任の補償は、火災保険・自動車保険・傷害保険・クレジットカードなど、いろいろな契約に付けられるため、気づかないうちに2つ以上持っていることがあります。重ねて持っていても、受け取れるのは実際の賠償額までで、2倍になるわけではありません。
一方で、整理するときは注意も必要です。火災保険の特約として付けている場合、住み替えで火災保険を解約したり、満期で更新しなかったりすると、個人賠償責任の補償も一緒に終わります。自動車保険の特約も、車を手放して自動車保険をやめると同じです。重複を整理するときは、どの契約がいつまで続く見込みかを確かめておくと、補償が途切れにくくなります。
見積書の写真を送るだけで、補償の過不足を点検します
- 銀行・不動産会社の見積書や、満期案内の写真を送るだけ(写真が手元になくても依頼できます)
- 2営業日以内に、点検結果をお送りします
- 点検は無料。やり取りはオンラインで完結します
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
よくある質問
Q. 個人賠償責任特約が付いているか、どこで確かめればいいですか?
A. 火災保険・自動車保険・傷害保険の保険証券や契約内容のお知らせで、特約の欄に「個人賠償責任」「日常生活賠償」などと書かれているかを見ます。クレジットカードの付帯保険や、勤務先の団体保険に付いていることもあります。
Q. 火災保険を解約すると、個人賠償責任の補償もなくなりますか?
A. 火災保険の特約として付けている場合は、火災保険の解約や満期とともに補償も終わります。住み替えや契約の切り替えのときは、ほかの保険に付け替える必要がないか確かめましょう。
Q. 2つの保険に個人賠償責任が付いていたら、2倍受け取れますか?
A. 損害額を超えて受け取ることはできません。重ねて持っていても、受け取れる額は実際の賠償額までです。どちらか一方に整理できないか、保険金額や示談交渉の有無を見比べて考えます。
Q. 同居している親が認知症で、他人に損害を与えた場合も対象になりますか?
A. 認知症などで本人に責任能力がなく、家族が監督義務者として賠償責任を負った場合に、その家族を被保険者に含める契約があります。一方で、家族がいつも監督義務者として責任を負うわけではありません(最高裁 平成28年3月1日判決)。扱いは契約ごとに違うため、約款で確かめてください。
Q. 点検を頼んだら、保険を変えなければいけませんか?
A. いいえ。点検の結果、今の補償で足りていれば「今のままで大丈夫です」とお伝えします。点検で必要な補償を確かめたうえで、ご希望の方にのみ、保険募集人の立場で権限明示を行ったうえで、見積もりをご提示します。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
当相談室の考え方
火災保険は、住まいを失う損失に備える、持ち家なら準備しておきたい保険だと当相談室は考えています。見直しは住宅購入時と満期・更新時に行うのが基本で、契約の途中で見直すと損になりやすいと考えています。火災保険は何のために入るのか →
参考資料
- 神奈川県「神奈川県自転車の安全で適正な利用の促進に関する条例の概要」
- 川崎市「自転車の保険への加入について聞きたい。」
- 神奈川県・神奈川県警察「自転車ルールブック」(自転車事故の高額賠償事例は一般社団法人日本損害保険協会調べ)
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(家の火災保険 見積もり相談室 相談員)
コメント