結論
実家が空き家になっても、火災保険はそのままでは済まないことがあります。人が住まなくなったことを保険会社に伝え、契約の扱いを確かめる必要があるからです。
契約者である親が亡くなっても、実家の火災保険は自動的には終わりません。家を相続する人が契約を引き継ぎ、保険会社に連絡して契約者の変更などの手続きをします。
手続きをしないままだと、保険料の引き落とし口座が凍結されて契約が切れたり、いざというときに保険金の受け取りで手間取ったりするおそれがあります。
実家が空き家になる場合は、建物の使い方が変わったことを保険会社に伝える必要があります。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
この記事の要点
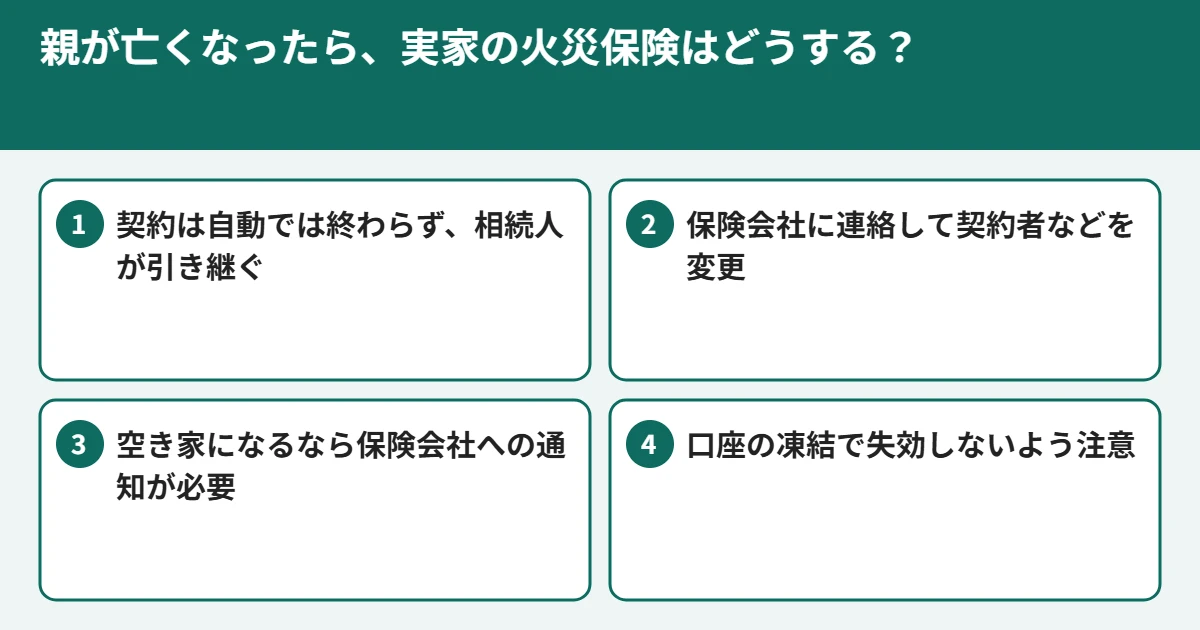
- 契約者である親が亡くなっても、実家の火災保険は自動的には終わりません。家を相続する人が引き継ぎます
- 保険会社に連絡して、契約者・補償を受ける人と、保険料の払い方を変更します
- 実家が空き家になるときは、建物の使い方が変わったことを保険会社に伝えます
- 親の口座が凍結されると引き落としができず、契約が切れるおそれがあります
実家の火災保険、こんなことが気になっていませんか
- 親名義の火災保険の書類が出てきたが、何をすればいいか分からない
- 実家は当面、誰も住まない予定だ
- 保険料が親の口座から引き落とされている
- 相続の話し合いがまだ終わっていない
どれも、相続のあとによくあるご相談です。順番に確かめていきましょう。
契約者が亡くなっても、火災保険は続きます
火災保険は、建物や家財が火事や台風などで壊れたときに備える保険です。契約者が亡くなっても、保険の対象である家が残っている限り、契約はそのまま続くのが一般的です。
ただし、補償を受ける人(建物の持ち主)が亡くなった親のままでは、保険金を請求するときに手続きが複雑になります。家を相続する人が決まったら、早めに保険会社か代理店に連絡しましょう。
手続きの流れ
親が亡くなったときの名義変更は、次の3つの順で進めます。
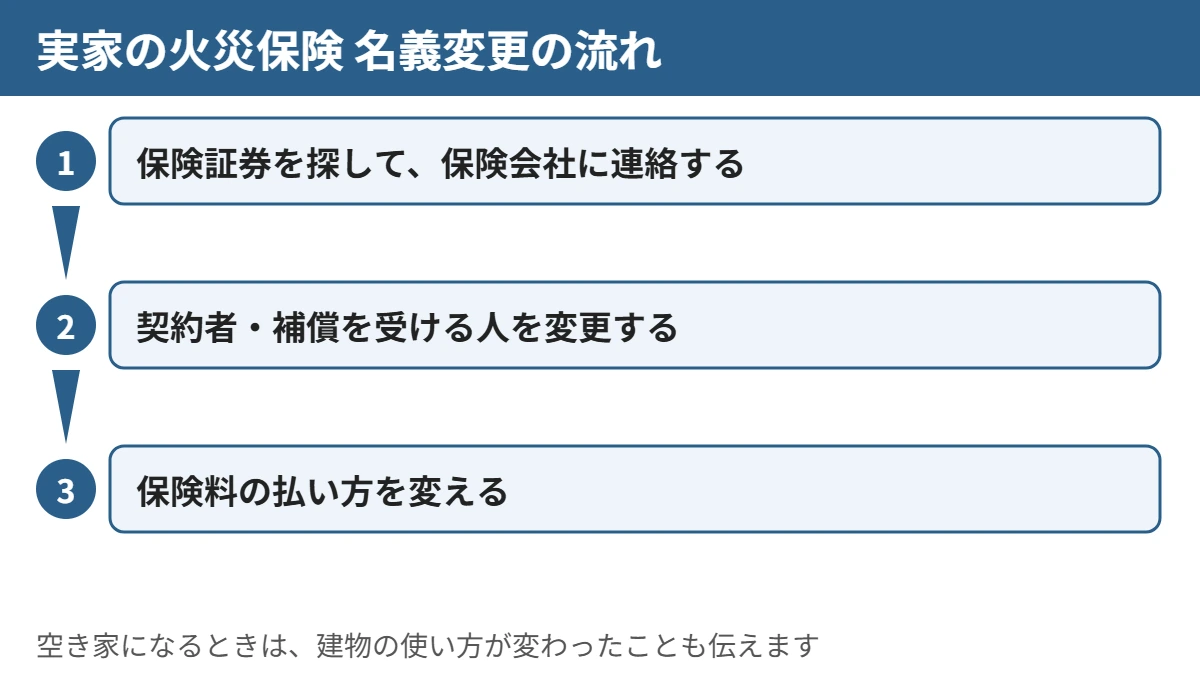
1. 保険証券を探して、保険会社に連絡する
保険証券や、満期・更新の案内を探します。見つからない場合は、通帳の引き落とし記録や、住宅ローンを組んだ銀行の書類から保険会社が分かることがあります。
連絡するときは、契約者が亡くなったことと、家を誰が相続する予定かを伝えます。
2. 契約者・補償を受ける人を変更する
一般的に求められる書類は、次のとおりです。
| 書類 | 内容・補足 |
|---|---|
| 変更の届出書 | 保険会社所定の様式 |
| 亡くなった方の死亡が分かる書類 | 戸籍・除票など |
| 相続人であることが分かる書類 | 戸籍や法定相続情報一覧図の写し |
| 遺産分割協議書や遺言書 | 保険会社によって異なる |
| 本人確認書類 | 新しい契約者のもの |
家を誰が相続するか決まるまでの間は、相続人の代表者が連絡窓口になる形で受け付けてもらえることもあります。必要な書類は保険会社によって違うので、案内で確かめてください。
3. 保険料の払い方を変える
親の口座から保険料が引き落とされている場合、口座が凍結されると引き落としができなくなります。一定の猶予期間のあとに、契約が切れるおそれがあります。
引き継ぐ人の口座やクレジットカードへの変更も、あわせて届け出ましょう。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
実家が空き家になったら、火災保険はどうなる?
人が住んでいる家と、誰も住んでいない家とでは、火事などの起こりやすさが違うと考えられています。そのため、多くの保険会社では、空き家になると「住宅」とは別の扱いになり、契約の内容や保険料が変わることがあります。
空き家になる・なったときに確かめたいことは、次の4つです。
| 確かめること | 理由・注意 |
|---|---|
| 建物の使い方が変わったことを保険会社に伝えたか | 伝えないままだと、契約を解除され、保険金が支払われないことがあります |
| 家財の補償の額 | 残っている家財に見合った額になっているか |
| 地震保険を続けられるか | 地震保険は住まいとして使う建物が対象のため、空き家の扱いになると付けられない場合があります |
| 管理(換気・見回り)の予定 | 長く空き家にするなら、予定を立てておきます |
空き家の保険の扱いは保険会社によって違います。「とりあえず今のまま」にせず、相続の手続きと同じ時期に確かめておきましょう。
なぜ、空き家になると扱いが変わるのか
火災保険は、建物が何に使われているかで契約の区分が決まります。空き家は、見回りが少ないぶん、火事や水漏れに気づくのが遅れやすいと考えられているためです。
| 項目 | 人が住んでいる家 | 誰も住んでいない家(空き家) |
|---|---|---|
| 契約の区分 | 「住宅」の区分 | 多くの保険会社で住宅以外の区分 |
| 保険料・条件 | 住宅としての契約 | 保険料が変わったり、引き受けの条件が付いたりすることがある |
| 地震保険 | 住まいとして使う建物が対象 | 付けられない場合がある |
保険会社に伝えるときに準備しておくこと
| 準備すること | 例 |
|---|---|
| 空き家になった日 | 最後に住んでいた方が亡くなった日、施設に入った日など |
| 今後の予定 | 売る・貸す・解体する・家族が住む、まだ決まっていない |
| 見回りの間隔 | どのくらいの間隔で見回りに行けるか |
| 残っている家財 | 家財がどのくらい残っているか |
今後の予定が決まっていなくても、まずは「空き家になった」ことを伝えておくのが大切です。予定が決まった時点で、改めて契約の内容を相談します。
空き家の管理と、法律上の注意
長く空き家にする場合は、換気や通水、郵便物の整理、庭木の手入れなど、定期的な見回りが欠かせません。
管理が行き届かず、周りに悪い影響を与えるおそれがある空き家は、空家等対策特別措置法(2023年12月の改正で「管理不全空家」が新設)にもとづいて市区町村から指導・勧告を受けることがあります。勧告を受けると、土地の固定資産税を軽くする住宅用地の特例が外れることがあります。
相続した実家をどうするか(売る・貸す・解体する)は、保険だけでなく、相続登記や税金とも関わります。相続登記は司法書士、譲渡や固定資産税の個別の税額は税理士にご確認ください。
長期契約・一括払いの場合
5年分などをまとめて払う契約では、途中で解約すると、まだ経過していない期間の保険料の一部が戻ることがあります。この戻るお金は、相続の場面では相続財産の一つとして扱われることがあります。
相続税の申告が必要な家庭では、保険会社に解約したときに戻る額を確かめておきましょう。個別の税額は税理士にご確認ください。
自分では判断しにくいところ
手続きの流れはシンプルでも、次のような点は保険証券の中身を見ないと分かりません。
- 今の補償の額が、建物の今の価値に合っているか
- 空き家になった場合に、今の契約を続けられるか
- 家財の補償を減らしてよいか
- 満期のときに、どんな補償で更新するのがよいか
建物の再建築にかかる額の目安は「建物の保険金額シミュレーター」で、浸水の危険の確かめ方は「水災補償チェック」で試せます。
見積書の写真を送るだけで、補償の過不足を点検します
- 銀行・不動産会社の見積書や、満期案内の写真を送るだけ(写真が手元になくても依頼できます)
- 2営業日以内に、点検結果をお送りします
- 点検は無料。やり取りはオンラインで完結します
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
よくある質問
Q. 相続の話し合いが終わるまで、手続きしなくていいですか?
A. 保険会社への連絡は、話し合いの前でもできます。誰が相続するか決まっていなくても、契約者が亡くなったことと、連絡窓口になる人を早めに伝えておきましょう。
Q. 名義を変えないまま火事になったら、保険金は出ませんか?
A. すぐに出なくなるわけではありませんが、相続人全員の同意の書類が必要になるなど、受け取りまでに時間がかかることがあります。
Q. 空き家になったら、火災保険は解約していいですか?
A. 建物が残っている限り、火事や台風で壊れたときの修理や片付けの費用に備える意味があります。続けるか、補償を見直すかは、売る・解体するなどの今後の予定とあわせて考えましょう。
Q. 実家を売る予定なら、すぐに解約していいですか?
A. 引き渡しまでの間に火事や台風の被害が出ると、売却に影響します。解約は、引き渡しの日に合わせるのが一般的です。
Q. 点検を頼んだら、保険を変えなければいけませんか?
A. いいえ。点検の結果、今の補償で足りていれば「今のままで大丈夫です」とお伝えします。点検で必要な補償を確かめたうえで、ご希望の方にのみ、保険募集人の立場で権限明示を行ったうえで、見積もりをご提示します。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
当相談室の考え方
火災保険は、住まいを失う損失に備える、持ち家なら準備しておきたい保険だと当相談室は考えています。見直しは住宅購入時と満期・更新時に行うのが基本で、契約の途中で見直すと損になりやすいと考えています。火災保険は何のために入るのか →
参考資料
- e-Gov法令検索「保険法」第29条・第31条(危険増加・解除)
- 国土交通省「空家等対策の推進に関する特別措置法」(2023年12月改正・管理不全空家)
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(家の火災保険 見積もり相談室 相談員)
コメント