結論
破損・汚損補償は、うっかり壊した・汚したなど「偶然の事故」による損害を補償する火災保険の補償です。
すり傷や経年劣化、わざとの損害は対象外で、1回ごとの自己負担(免責金額)もあります。
小さな子どもがいる家や高価な家電が多い家では役立ちやすく、付けた場合と外した場合の保険料の差を確かめて決めると安心です。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
銀行や不動産会社の見積書、こんなことが気になっていませんか
- 渡された見積書の保険料が、相場より高い気がする
- どの補償が付いているのか、見積書を見てもよくわからない
- 小さな子どもがいるので、うっかり壊したときの備えが入っているか知りたい
- このまま申し込んでいいのか、引き渡しまでに決めたい
ひとつでも当てはまる方は、この記事で破損・汚損補償の考え方を確かめたうえで、お手元の見積書を見直してみてください。
破損・汚損補償とは
破損・汚損補償は、火事や台風ではなく、思いがけない偶然の事故で建物や家財が壊れたり汚れたりしたときの補償です。保険会社によって「不測かつ突発的な事故」などと呼ばれます。火災保険の基本の補償に含まれていないことが多く、付けるかどうかを選べます。
補償される例・されない例
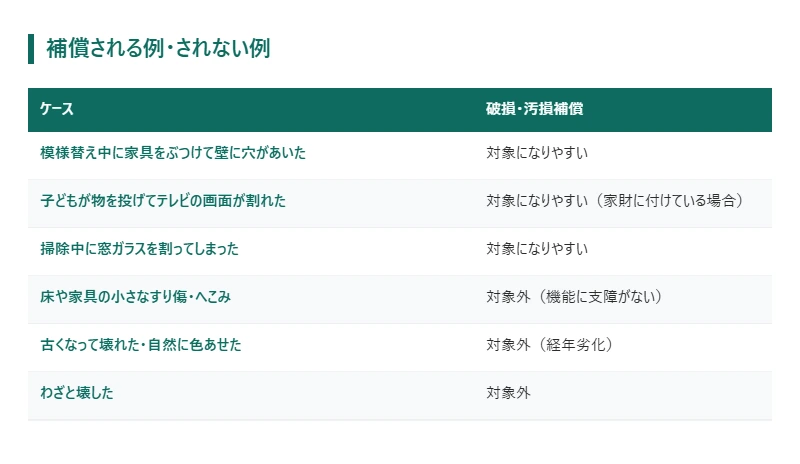
すり傷などの見た目だけの損害で、使うのに支障がないものは補償されないのが一般的です。対象になる範囲は保険会社ごとに違うため、見積もりのときに具体的な例で確かめておくと安心です。
建物と家財で別々に付けられます
火災保険は、建物と家財(家具・家電・衣類など)を別々に契約します。破損・汚損補償も、建物だけ・家財だけ・両方と選べます。
| 対象 | 補償される損害の例 |
|---|---|
| 建物 | 壁・床・ドア・窓ガラス・備え付けの設備(キッチンや洗面台など) |
| 家財 | テレビ・冷蔵庫などの家電、家具、食器(高価な貴金属などは別の扱い) |
家財の補償をいくらにするかは「火災保険の家財はいくらにする?」、自己負担の決め方は「火災保険の免責金額はいくらにする?」をあわせてご覧ください。
お手元の見積書で確かめる3つのこと
- 破損・汚損が付いているか:「不測かつ突発的な事故」「破損・汚損等」などの名前で載っています。建物と家財のどちらに付いているかも確かめます。
- 自己負担(免責金額)はいくらか:1万円・5万円など。設定によって保険料が変わります。
- 家財の保険金額はいくらか:家財に付けても、家財の保険金額が小さいと十分に備えられません。
銀行や不動産会社の見積書は、破損・汚損が最初から付いていることも、付いていないこともあります。付いているなら「本当に必要か」、付いていないなら「付けたらいくら上がるか」を比べると、納得して選べます。
付けるか決める4つの視点
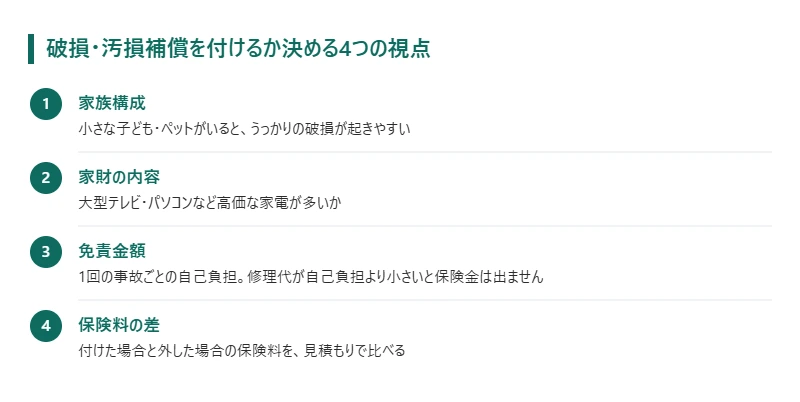
- 家族構成:小さな子どもやペットがいると、うっかりの破損が起きやすくなります。
- 家財の内容:大型テレビやパソコンなど、高価な家電が多いかどうか。
- 免責金額:1回の事故ごとに自己負担があり、修理代がそれより小さいと保険金は出ません。
- 保険料の差:付けた場合と外した場合の保険料を、見積もりで比べて決めます。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
付けたほうがよい家・外してもよい家
- 付けたほうがよい家:小さな子どもやペットがいる、高価な家電・家具が多い、新築で建物の内装をきれいに保ちたい。
- 外してもよい家:家財が少ない、壊れても貯蓄で買い替えられる、保険料をできるだけ抑えたい。
自分では判断しにくいところ
補償の意味は調べればわかりますが、次のような点は保険会社ごとの違いが大きく、見積書だけでは比べにくいところです。
- 同じ「破損・汚損」でも、対象になる物・ならない物の決まりが保険会社で違う
- 水災・家財など、ほかの補償とのバランスでどこにお金をかけるか
- 自己負担の金額を変えたとき、保険料がいくら変わるか
見積書の写真を送るだけで、補償の過不足を点検します
- 銀行・不動産会社の見積書や、満期案内の写真を送るだけ(写真が手元になくても依頼できます)
- 2営業日以内に、点検結果をお送りします
- 点検は無料。やり取りはオンラインで完結します
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
よくある質問
Q. 破損・汚損補償で、スマートフォンやノートパソコンは補償されますか?
A. 持ち運びできる物は、家の中での事故でも対象外としている保険が多いです。対象になるかどうかは、見積もりの段階で保険会社に確かめましょう。
Q. 賃貸住宅で壁を壊した場合はどうなりますか?
A. 借りている部屋の損害は、家財の破損・汚損補償ではなく、借家人賠償責任の補償で扱うのが一般的です。賃貸の火災保険の補償内容を確かめましょう。
Q. 破損・汚損補償は途中から付けられますか?
A. 保険会社によっては契約の途中で変更できますが、当相談室では、見直しは住宅の購入時と満期・更新時に行うのが基本と考えています。
Q. 建物と家財、どちらに付けるのがよいですか?
A. 壁や床などの損害は建物、テレビや家具の損害は家財の補償です。うっかりの破損は家財で起きることが多いので、迷ったら家財から検討する考え方があります。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
当相談室の考え方
火災保険は、住まいを失う損失に備える、持ち家なら準備しておきたい保険だと当相談室は考えています。見直しは住宅購入時と満期・更新時に行うのが基本で、契約の途中で見直すと損になりやすいと考えています。火災保険は何のために入るのか →
コメント