結論
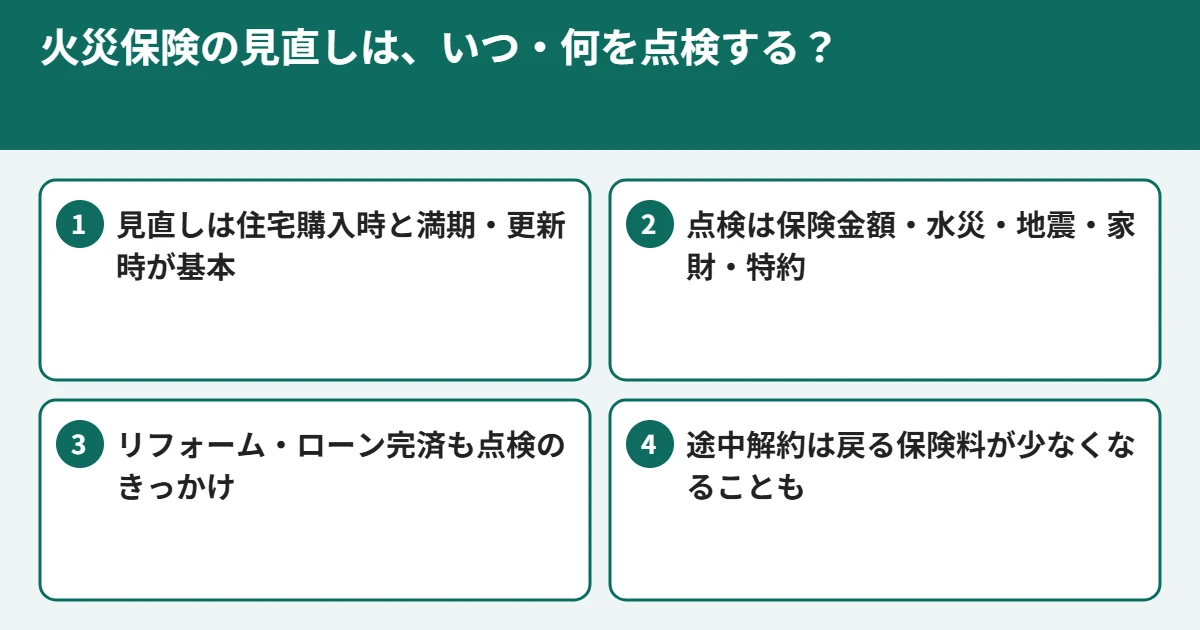
火災保険の見直しは、住宅を買ったときと、満期・更新のときに行うのが基本です。
点検するのは「建物の保険金額」「水災」「地震保険」「家財」「特約と自己負担額」の5つ。
契約の途中で解約して入り直すと、戻る保険料が少なくなることがあるので、まずは今の補償を点検し、変えるなら満期に合わせるのが無理のない進め方です。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
火災保険の見直し、こんなことが気になっていませんか
- 満期の案内が届き、保険料が上がっていて驚いた
- 住宅ローンを組んだときのまま、補償の中身を見ていない
- リフォームや増築をしたが、保険金額は変えていない
- 子どもが独立して、家財の金額が多すぎる気がする
ひとつでも当てはまる方は、次の5つの項目で、今の補償に過不足がないかを確かめてみてください。
見直しのタイミングは、いつがよい?
火災保険は、住宅購入時と満期・更新時に見直すのが基本です。契約期間は最長5年なので、少なくとも5年に一度は見直す機会があります。
契約の途中でも、リフォーム・増築をしたとき、住宅ローンを完済したとき、家族構成が変わったときは、補償の点検のきっかけになります。ただし、途中で解約して別の保険に入り直すと、戻る保険料(解約返れい金)が払った期間に比べて少なくなることがあります。途中では補償額や特約の変更で調整し、保険そのものを変えるなら満期に合わせるのが無理のない考え方です。
点検したい5つの項目
1. 建物の保険金額:建て直す費用に足りているか
建物の保険金額は、同じ家を建て直すのに必要な金額(再調達価額)を基準にします。少なすぎると、全焼しても建て直しの費用が足りません。リフォームで設備を新しくした場合も見直しのきっかけです。目安は建物の保険金額チェッカーで、都道府県・構造・延床面積から確かめられます。
2. 水災:住まいの場所に合っているか
水災補償は、洪水や土砂崩れの被害に備えるものです。ハザードマップで浸水や土砂災害の心配が小さい場所なら、外すことを考える家もあります。反対に、川の近くや低い土地では残しておきたい補償です。水災リスク判定で、残す・条件を確かめる・外す選択肢の3段階で整理できます。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
3. 地震保険:付けているか、金額は足りるか
地震・噴火・津波による火災や倒壊は、火災保険だけでは補償されません。地震保険は火災保険の30〜50%の範囲で付けられ、保険料は国の制度に基づき、どの保険会社でも同じ料率です。地震保険料の計算で、都道府県と構造から保険料の目安を試算できます。
4. 家財:今の暮らしに合った金額か
家財の金額は、家族の人数や暮らしぶりで変わります。子どもが独立した、引っ越しで家具を減らした、といった変化があれば見直しどきです。目安は「火災保険の家財はいくらにする?」で家族構成別に整理しています。
5. 特約と自己負担額:重なりや付け忘れはないか
個人賠償責任の特約は、自動車保険などほかの保険と重なっていることがあります。逆に、隣家との距離が近い家の類焼損害の特約、物をうっかり壊したときの破損・汚損の補償は、必要なのに付いていないこともあります。自己負担額(免責金額)を見直すと、保険料が変わります。
住まいの種類ごとの点検のポイント
一戸建て(持ち家)
- 建物の保険金額が建て直し費用に足りるか
- 水災と地震保険を、場所と構造で判断
マンション(持ち家)
- 専有部分の保険金額と家財
- 上下階への水漏れに備える個人賠償責任
住宅ローン完済後
- ローン用に付けていた補償の中身を確かめる
- 保険期間と補償額を、今の暮らしに合わせる
自分では判断しにくいところ
点検の項目はわかっても、次のような点は見積書や保険証券の中身を見ないと決めきれません。
- 今の保険金額が、建て直し費用に対して多すぎるのか、少なすぎるのか
- 水災を外したとき、保険料がどのくらい変わるのか
- 個人賠償責任の特約が、ほかの保険と重なっていないか
見積書の写真を送るだけで、補償の過不足を点検します
- 銀行・不動産会社の見積書や、満期案内の写真を送るだけ(写真が手元になくても依頼できます)
- 2営業日以内に、点検結果をお送りします
- 点検は無料。やり取りはオンラインで完結します
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
よくある質問
Q. 火災保険は途中で見直せますか?
A. 保険金額や特約の変更は、契約の途中でもできることが多いです。ただし、解約して別の保険に入り直すと、戻る保険料が少なくなることがあるので、保険を変えるなら満期に合わせるのが基本です。
Q. 見直しで保険料を下げるには、どこを見ればよいですか?
A. 水災が本当に必要か、家財の金額が多すぎないか、ほかの保険と重なる特約がないか、自己負担額(免責金額)をいくらにするか、の4点が代表的です。補償を減らしすぎないよう、住まいの場所と貯蓄を踏まえて判断しましょう。
Q. リフォームしたら、保険金額は増やすべきですか?
A. 設備を新しくしたり増築したりした場合は、建て直しにかかる費用が増えていることがあります。保険金額が足りているかを点検し、足りなければ保険会社に変更を相談します。
Q. 点検を頼んだら、保険を変えなければいけませんか?
A. いいえ。点検の結果、今の補償で足りていれば「このままで大丈夫です」とお伝えします。保険の見積もりは、点検のうえでご希望の方にだけお示しします。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
当相談室の考え方
火災保険は、住まいを失う損失に備える、持ち家なら準備しておきたい保険だと当相談室は考えています。見直しは住宅購入時と満期・更新時に行うのが基本で、契約の途中で見直すと損になりやすいと考えています。火災保険は何のために入るのか →
コメント