結論
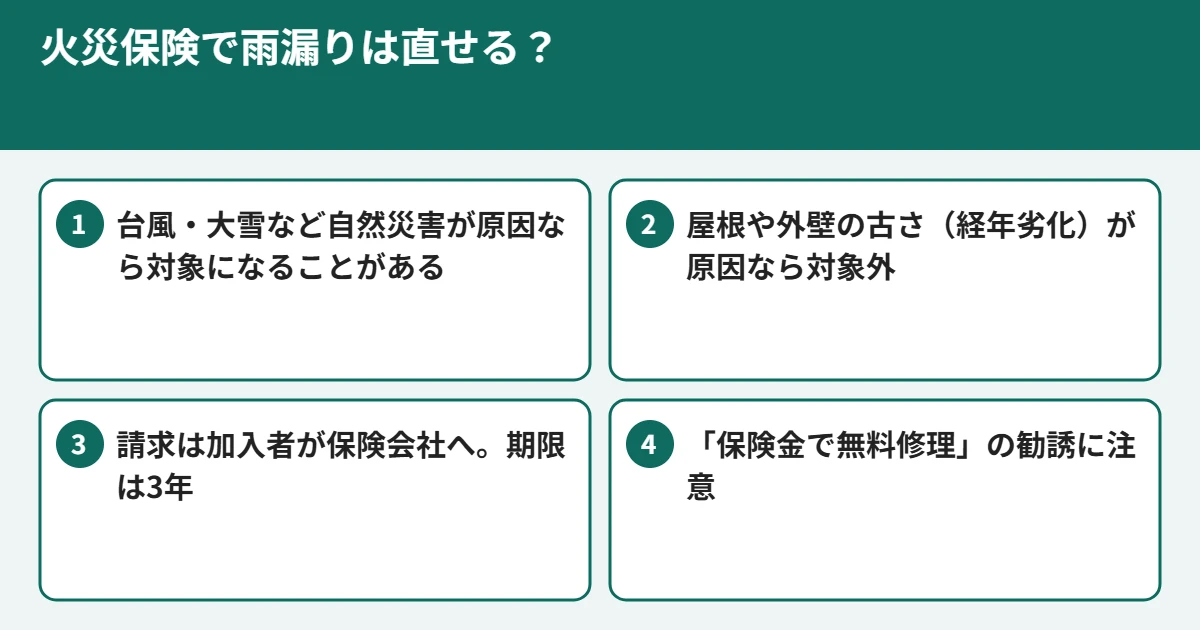
雨漏りは、台風の強風で屋根が壊れた、大雪で雨どいが割れたなど、自然災害が原因なら火災保険の「風災・雪災」で補償されることがあります。
一方、屋根や外壁の古さ(経年劣化)が原因の雨漏りは、補償の対象外です。
保険金の請求は加入者自身が保険会社に行うのが基本で、期限は3年。「保険金で自己負担なく直せる」という業者の勧誘には注意してください。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
雨漏り、こんなことが気になっていませんか
- 台風のあと、天井にしみができた
- 業者に「火災保険で無料で直せる」と言われた
- 築年数が経っていて、保険の対象になるのか分からない
- 保険会社にどう連絡すればいいのか分からない
雨漏りが保険の対象になるかは、「何が原因で壊れたか」で決まります。順番に確かめていきましょう。
火災保険で雨漏りが補償されるのはどんなとき?
「火災」保険という名前ですが、多くの契約では、火事だけでなく、風災(台風・突風など)・雹(ひょう)災・雪災も補償の対象に入っています。自然災害で屋根や窓が壊れ、そこから雨が入ったときは、壊れた部分と、雨で傷んだ天井・壁などの修理費が補償されることがあります。
補償されることがある例
- 台風の強風で瓦が飛び、雨漏りした
- 大雪の重みで雨どいやカーポートが壊れた
- ひょうで天窓が割れ、雨が吹き込んだ
- 飛んできた物が外壁に当たり、すき間から雨が入った
補償されない例
- 屋根や外壁の古さ(経年劣化)、防水の傷み
- 施工の不具合によるすき間
- 窓を開けたままにしていて雨が吹き込んだ
- 損害額が自己負担額(免責金額)より小さい
水災の補償は、洪水や土砂崩れなど「外から水があふれてきた」被害に備えるもので、屋根からの雨漏りとは別です。また、マンションで上の階から水が漏れてきた場合は、「水濡れ」の補償や、上の階の方の個人賠償責任保険の扱いになります。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
火災保険の請求の流れ
1. 被害の写真を撮る
修理の前に、壊れた屋根・雨どい、天井のしみなどを、日付が分かる形で撮っておきます。台風や大雪の日付もメモしておきましょう。
2. 保険会社か代理店に連絡する
保険証券を用意して、被害が出た日、原因と思われる災害、被害の場所を伝えます。請求は加入者自身が行うのが基本です。
3. 修理の見積書をそろえて提出する
保険会社から届く請求書に、修理の見積書と写真を添えて出します。被害の大きさによっては、保険会社の鑑定人が現地を確認します。
4. 保険金が支払われ、修理する
支払われる額は、契約の内容と、保険会社が認めた損害の額で決まります。見積もりより少ないこともあるので、修理の契約は保険金の額が分かってから結ぶと安心です。
請求の期限は3年
保険金を請求する権利は、請求できるときから3年で時効になります(保険法第95条)。ただ、時間がたつほど、災害による被害か、古さによる傷みかの区別がつきにくくなります。気づいたら早めに連絡しましょう。
「保険金で無料で直せる」という勧誘に注意
国民生活センターには、「火災保険を使って自己負担なく住宅の修理ができる」と勧誘する住宅修理サービスについての相談が多く寄せられています。保険金の35%を事業者に支払う契約になっていた、保険金が出たのに工事が始まらない、といった事例が報告されています。
- 本当に保険金が支払われるかは、保険会社が決めます。その場で契約しないようにしましょう。
- 古さによる傷みを、災害による被害と偽って請求すると、保険金の返還や契約の解除、詐欺罪に問われるおそれがあります。
- 訪問販売で契約してしまった場合は、契約書を受け取ってから8日以内ならクーリング・オフができます。困ったときは、消費生活センター(消費者ホットライン188)に相談してください。
自分では判断しにくいところ
請求の流れはシンプルでも、次のような点は保険証券の中身を見ないと分かりません。
- 今の契約に、風災・雪災の補償が付いているか
- 自己負担額(免責金額)はいくらで、今回の修理費で保険金が出そうか
- 雨漏りに備えて、補償の中身を見直す必要があるか
見積書の写真を送るだけで、補償の過不足を点検します
- 銀行・不動産会社の見積書や、満期案内の写真を送るだけ(写真が手元になくても依頼できます)
- 2営業日以内に、点検結果をお送りします
- 点検は無料。やり取りはオンラインで完結します
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
よくある質問
Q. 築30年の家でも、雨漏りは補償されますか?
A. 築年数だけで決まるわけではありません。台風などの災害で壊れたことが原因なら、補償の対象になることがあります。ただ、古さによる傷みが原因と判断されると対象外です。
Q. 何年も前の台風の被害でも請求できますか?
A. 請求できる期間は3年です。時間がたつと、災害による被害かどうかの判断が難しくなるので、気づいた時点で早めに保険会社に連絡しましょう。
Q. 保険を使うと、次の保険料が上がりますか?
A. 火災保険は、自動車保険のように、保険金を受け取ったことで翌年の保険料が上がる仕組みは一般的ではありません。詳しくは契約している保険会社に確かめてください。
Q. 点検を頼んだら、保険を変えなければいけませんか?
A. いいえ。点検の結果、今の補償で足りていれば、そのままで構いません。ご相談だけで終えていただいて構いません。
見積書・満期案内の写真を送るだけ。補償の過不足を無料で点検します(2営業日以内)
当相談室の考え方
火災保険は、住まいを失う損失に備える、持ち家なら準備しておきたい保険だと当相談室は考えています。見直しは住宅購入時と満期・更新時に行うのが基本で、契約の途中で見直すと損になりやすいと考えています。火災保険は何のために入るのか →
参考資料
- 国民生活センター「ご用心 災害に便乗した悪質商法」
- 国民生活センター 見守り新鮮情報 第454号
- 国民生活センター「『保険金を使って住宅を修理しませんか』がきっかけでトラブルに!」
- e-Gov法令検索「保険法」第95条(消滅時効)
コメント