結論
免責金額は、損害のうち自分で払う額のことです。
高くするほど保険料は下がりますが、小さな被害は保険金が出なくなります。
「貯蓄で無理なく払える修理額」を目安にし、見積もりで免責0円と5万円などを比べて決めると確実です。
見積書・満期案内の写真を送るだけ。免責金額の設定も含めて、補償の過不足を無料で点検します(2営業日以内)
火災保険の免責金額とは
免責金額は、損害が出たときに自分で負担する金額です。たとえば免責金額を5万円にしていて、台風で20万円の修理が必要になった場合、受け取れる保険金は15万円になります。
設定できる金額や、どの補償に免責がかかるかは保険会社・商品によって違います。0円のほか、1万円・3万円・5万円・10万円などから選べることが多いです。
2つの方式がある
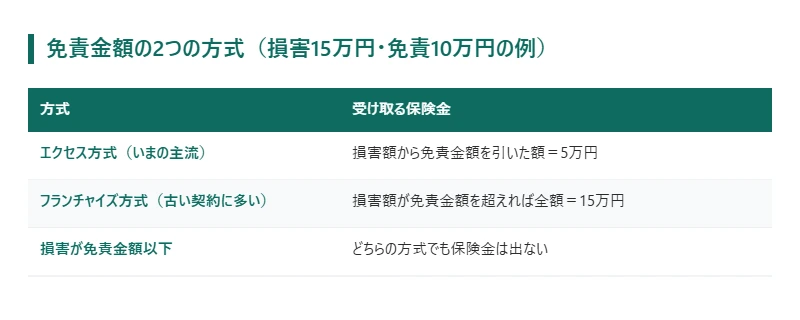
いまの火災保険は、損害額から免責金額を引いた額を受け取る「エクセス方式」が主流です。
古い長期契約では、損害が一定額(たとえば20万円)を超えたときだけ全額が支払われる「フランチャイズ方式」のものもあります。満期を迎える古い契約は、方式もあわせて確かめておきましょう。
免責金額と保険料の関係
免責金額を高くすると、小さな損害で保険金を払う回数が減るため、保険料は下がります。反対に免責0円にすると、保険料は高めになります。
| 免責金額 | 保険料 | 向いている家 |
|---|---|---|
| 0円 | 高め | 小さな修理も保険で直したい、貯蓄に余裕がない |
| 1万〜5万円 | 中くらい | 少額の修理は自分で払える。多くの家庭の目安 |
| 10万円以上 | 低め | 貯蓄が十分あり、大きな被害だけに備えたい |
保険料の差は、地域・建物の構造・補償の組み合わせで大きく変わります。「免責を上げれば必ずお得」ではないので、実際の見積もりで差額を確かめてから決めましょう。
免責金額を決める4つの手順
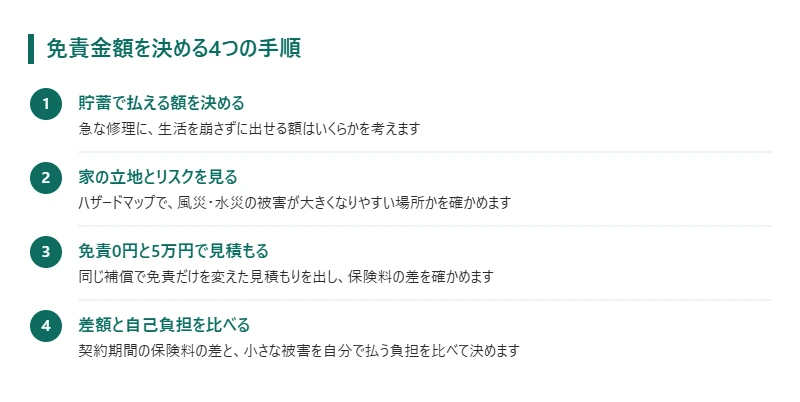
- 貯蓄で払える額を決める:急な修理に、生活を崩さずに出せる額はいくらかを考えます。
- 家の立地とリスクを見る:ハザードマップで、風災・水災の被害が出やすい場所かを確かめます。被害が出やすい家ほど、免責を上げすぎないほうが安心です。
- 免責0円と5万円で見積もる:補償は同じで、免責だけを変えた見積もりを出します。
- 差額と自己負担を比べる:契約期間(5年など)の保険料の差と、小さな被害を自分で払う負担を比べて決めます。
見積書・満期案内の写真を送るだけ。免責金額の設定も含めて、補償の過不足を無料で点検します(2営業日以内)
こんなときは免責金額に注意
- 破損・汚損の補償:うっかり壊したときの補償には、別に免責金額が決まっていることがあります。
- マンションの専有部分:大きな被害より、水濡れなどの比較的小さな損害が多いため、免責を高くしすぎると使いにくくなります。
- 地震保険:地震保険は損害の程度(全損・大半損・小半損・一部損)で支払われる仕組みで、火災保険の免責金額とは考え方が違います。
あわせて読みたい:火災保険の破損・汚損補償は必要?補償される例・されない例と、付けたほうがよい家
よくある質問
Q. 免責金額は途中で変えられますか?
A. 保険会社によっては契約の途中で変更できますが、当相談室では、見直しは住宅の購入時と満期・更新時に行うのが基本と考えています。
Q. 免責金額は1回の事故ごとにかかりますか?
A. 一般的には、事故1回ごとに免責金額が差し引かれます。同じ年に2回被害にあえば、それぞれで自己負担があります。
Q. 免責0円にしておけば安心ですか?
A. 小さな被害も保険で直せる安心はありますが、その分保険料は高くなります。貯蓄で払える範囲は自己負担にして、保険料を抑える考え方もあります。
Q. 住宅ローンの条件で免責金額が決められていることはありますか?
A. 金融機関によって火災保険の条件が決められていることがあります。免責金額を含めて、借入先の条件を確かめてから選びましょう。
見積書・満期案内の写真を送るだけ。免責金額の設定も含めて、補償の過不足を無料で点検します(2営業日以内)
当相談室の考え方
火災保険は、住まいを失う損失に備える、持ち家なら準備しておきたい保険だと当相談室は考えています。見直しは住宅購入時と満期・更新時に行うのが基本で、契約の途中で見直すと損になりやすいと考えています。火災保険は何のために入るのか →
参考資料
- ハザードマップポータルサイト(国土交通省・国土地理院)https://disaportal.gsi.go.jp/
コメント